Pełna księgowość w 2027 r. – limit 10 942 500 zł. Kogo dotyczy
Większość małych firm prowadzi księgę przychodów i rozchodów albo ewidencję ryczałtu. Gdy firma mocno urośnie, przepisy każą przejść na księgi rachunkowe, czyli tak zwaną pełną księgowość. Limit na 2027 r. jest już znany.
Ile wynosi limit
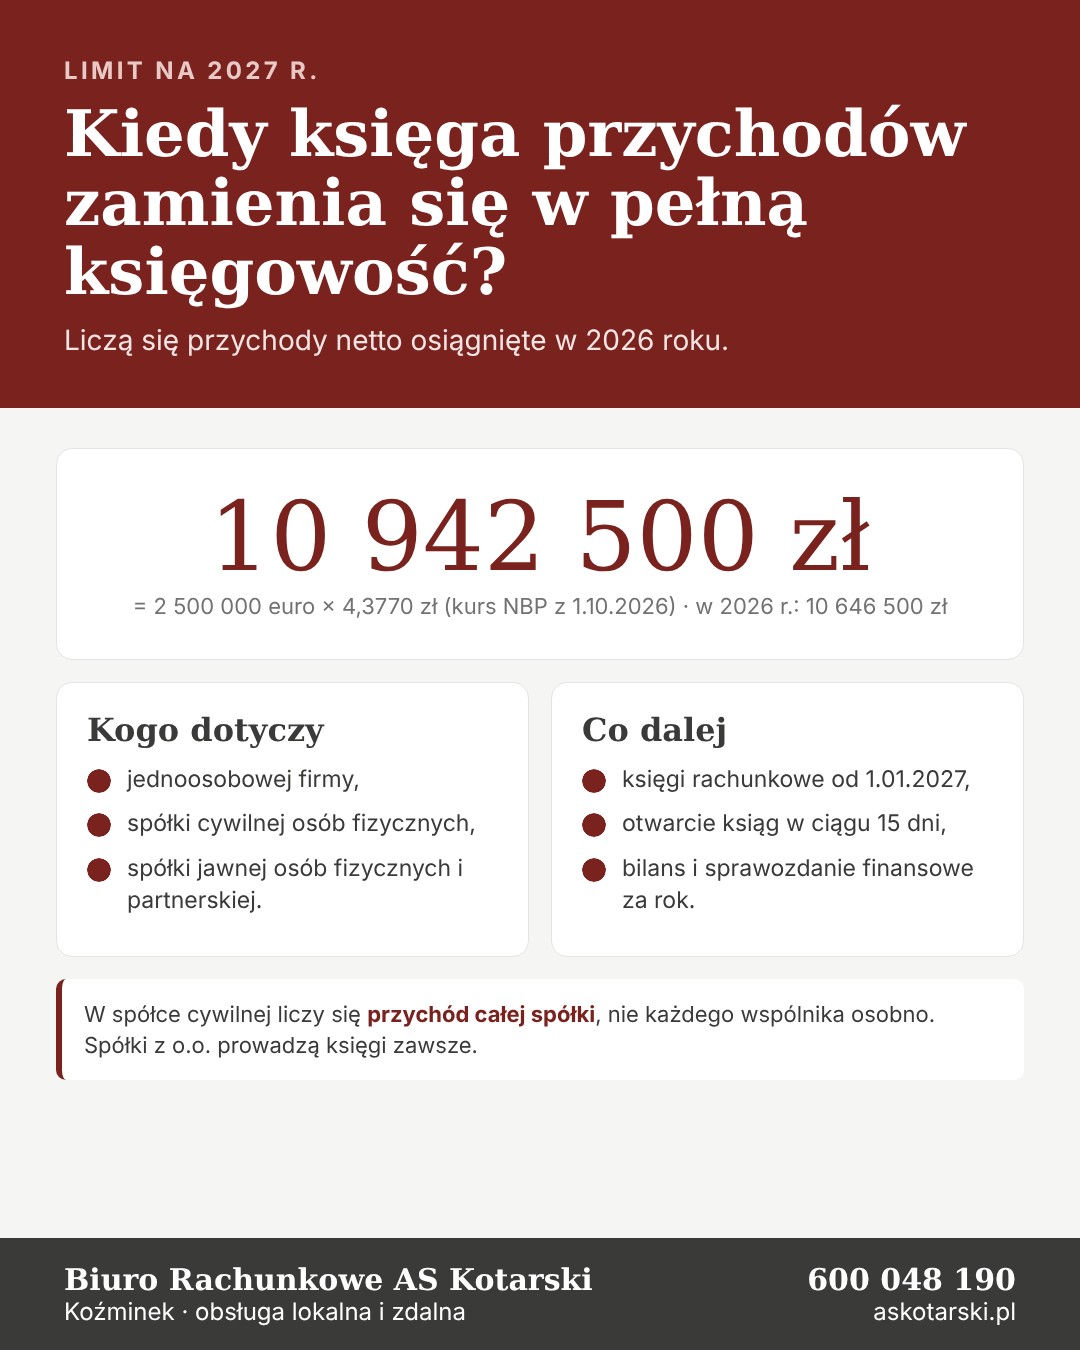
Księgi rachunkowe trzeba prowadzić, jeśli przychody netto ze sprzedaży towarów, produktów i operacji finansowych za poprzedni rok wyniosły co najmniej równowartość 2 500 000 euro. Euro przelicza się po średnim kursie NBP z pierwszego dnia roboczego października. 1 października 2026 r. kurs wyniósł 4,3770 zł, więc:
- limit na 2027 r.: 10 942 500 zł przychodów osiągniętych w 2026 r.,
- dla porównania limit na 2026 r. wynosił 10 646 500 zł.
Liczą się przychody za cały 2026 rok. Jeśli zamkną się co najmniej na tym poziomie, księgi rachunkowe trzeba otworzyć od 1 stycznia 2027 r., w ciągu 15 dni od początku roku.
Kogo dotyczy
- osób prowadzących jednoosobową działalność gospodarczą,
- spółek cywilnych osób fizycznych,
- spółek jawnych osób fizycznych i spółek partnerskich.
Spółki z o.o. i akcyjne prowadzą księgi rachunkowe zawsze, bez względu na przychody. W spółce cywilnej liczą się przychody całej spółki, a nie każdego wspólnika osobno.
Co się zmienia po przejściu na księgi
Księgi rachunkowe to więcej ewidencji: plan kont, bilans i rachunek zysków i strat na koniec roku, sprawozdanie finansowe składane w terminie. Zmienia się też sposób pracy z dokumentami i koszt obsługi. Dlatego dobrze wiedzieć wcześniej, czy firma zbliża się do limitu, a nie dowiadywać się o tym w styczniu.
Pilnujemy limitów za klientów
Prowadząc księgowość, na bieżąco widzimy przychody firmy i uprzedzamy z wyprzedzeniem, gdy zbliżają się do któregoś z limitów: zwolnienia z VAT, kasy fiskalnej, ryczałtu czy właśnie ksiąg rachunkowych. Masz pytania o swoją sytuację? Zadzwoń: 600 048 190. Pierwsza rozmowa jest bezpłatna.
Źródła: art. 2 ust. 1 pkt 2 ustawy o rachunkowości; pit.pl – limity podatkowe 2027. Stan na październik 2026 r.